2017年是我国仿制药一致性评价政策落地的关键之年。自2016年3月国务院办公厅发布《关于开展仿制药质量和疗效一致性评价的意见》以来,国家食品药品监督管理总局(CFDA)陆续出台了一系列技术指导原则和配套文件,明确了评价范围、时限要求、参比制剂选择、生物等效性试验等一系列操作规范。本文旨在梳理2017年仿制药一致性评价的完整流程,并对纳入评价品种的市场规模进行分析,为行业投资者提供参考。
一、仿制药一致性评价流程
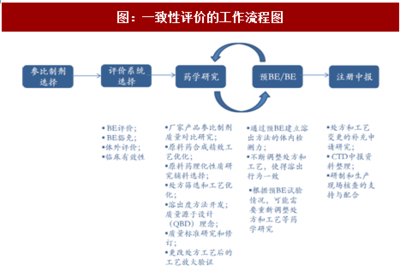
仿制药一致性评价是一项系统工程,全程涉及多个阶段,可概括为以下几个主要步骤:
- 品种筛选与立项:企业首先需根据国家公布的评价品种目录(基药目录中的口服固体制剂须在2018年底前完成评价),结合自身产品管线,确定需要开展一致性评价的品种。立项时需综合评估参比制剂可获得性、药学研究基础、BE试验资源及市场价值。
- 参比制剂备案与采购:企业需向CFDA备案参比制剂信息,通常选择原研药品或国际公认的同种药物。2017年CFDA先后发布了多批参比制剂目录,为企业采购提供依据。
- 药学研究:包括处方工艺研究、质量研究、稳定性研究等,旨在确保仿制药与参比制剂在质量属性上保持一致。此阶段通常需要3-6个月。
- 生物等效性(BE)试验:在药学研究基础上,开展BE试验以证明仿制药与参比制剂在人体内的吸收速度和程度无显著差异。BE试验须在具备资质的临床试验机构进行,耗时约4-8个月。
- 申报与审评:企业完成研究后,向CFDA提交补充申请或仿制药上市申请,并提交完整的研究资料。CFDA药品审评中心(CDE)进行技术审评,必要时开展现场核查。审评时限一般为120个工作日。
- 审批与公示:通过审评的品种由CFDA批准,并纳入《中国上市药品目录集》,标注“通过一致性评价”标识,在招标采购、医保支付等方面享受政策支持。
整个流程从立项到获批通常需要12-18个月,若BE试验失败或需补充研究,时间将进一步延长。
二、品种市场规模分析
截至2017年底,CFDA已公布需在2018年底前完成一致性评价的289个基药目录品种,涉及药品批准文号约1.7万个,涉及企业近2000家。这些品种覆盖了心脑血管、抗感染、消化系统、内分泌等多个治疗领域。
从市场规模来看,289个品种的总体市场规模约为3000-4000亿元(按2016年样本医院销售额推算)。其中,单个品种市场规模差异巨大。据行业研究机构统计,销售额排名前20的品种合计市场规模超过800亿元,占总体市场的20%以上。重点品种包括:
- 阿托伐他汀钙:2016年样本医院销售额约50亿元,原研药占据主要份额,仿制药替代空间大。
- 氯吡格雷:销售额约60亿元,原研与仿制药竞争激烈,一致性评价将重塑市场格局。
- 瑞舒伐他汀:销售额约30亿元,通过评价的仿制药有望加速放量。
- 恩替卡韦:销售额约40亿元,正大天晴等企业积极布局。
- 二甲双胍:销售额约25亿元,作为糖尿病一线用药,市场稳定。
部分品种竞争激烈,如抗生素类、常用心血管类药物,单个品种涉及生产企业数十家,市场集中度低。通过一致性评价的企业将获得政策红利,包括优先采购、医保支付优惠等,从而加速行业洗牌。
三、对投资的影响分析
一致性评价政策对医药行业投资逻辑产生了深远影响:
- 淘汰落后产能,提升行业集中度:预计约三分之一的企业因资金、技术或品种问题放弃评价,退出市场。通过评价的企业将获得更大的市场份额,重点关注具备强大研发能力和丰富品种管线的龙头企业,如华海药业、石药集团、齐鲁制药等。
- CRO行业受益明显:BE试验需求爆发式增长,具备临床试验资质的CRO机构和临床试验基地供不应求,相关CRO公司业绩弹性较大。
- 高端辅料和API企业:一致性评价对辅料和原料药质量要求提高,优质的特色原料药和新型辅料供应商将迎来发展机遇。
- 仿制药企业分化:能够率先通过评价并进入《中国上市药品目录集》的企业,将在招标采购中占据优势,进而实现“以价换量”。投资者需精选具备成本控制能力和国际化注册能力的仿制药企业。
2017年仿制药一致性评价已进入攻坚阶段,流程逐步清晰,市场格局面临重塑。对于投资者而言,顺应政策导向,聚焦研发实力强、品种储备丰富、国际化能力突出的企业,同时关注产业链上下游的机会,才能分享行业变革带来的红利。由于平台数据限制,无法直接呈现图表,但读者可参考CFDA官网或专业数据库获取参比制剂目录、品种销售额等图表信息。